Ekualisasi SPT dan Laporan Keuangan: Kunci Utama Menghindari Koreksi Pemeriksaan Pajak Perusahaan
Salah satu kesalahan paling umum yang dilakukan oleh tim keuangan perusahaan saat menjelang batas akhir pelaporan SPT Tahunan PPh Badan adalah menyusun laporan pajak secara terpisah-pisah. Laporan Laba Rugi disusun oleh bagian akuntansi, SPT Masa PPN dilaporkan oleh staf pajak, sementara SPT Masa PPh Pasal 21, 23, atau 4(2) dikerjakan oleh bagian payroll dan finance.
Akibatnya, saat seluruh laporan tersebut disandingkan, muncul selisih angka yang tidak dapat dijelaskan.
Di era pengawasan perpajakan berbasis sistem digital dan integrasi data Coretax DJP, selisih sekecil apa pun antar-jenis pajak akan langsung terbaca sebagai anomali risiko. Untuk mencegah datangnya surat klarifikasi (SP2DK) maupun koreksi berat saat pemeriksaan pajak, perusahaan wajib menerapkan satu prosedur pengendalian internal yang krusial: Ekualisasi SPT dan Laporan Keuangan.
Apa Itu Ekualisasi Pajak?
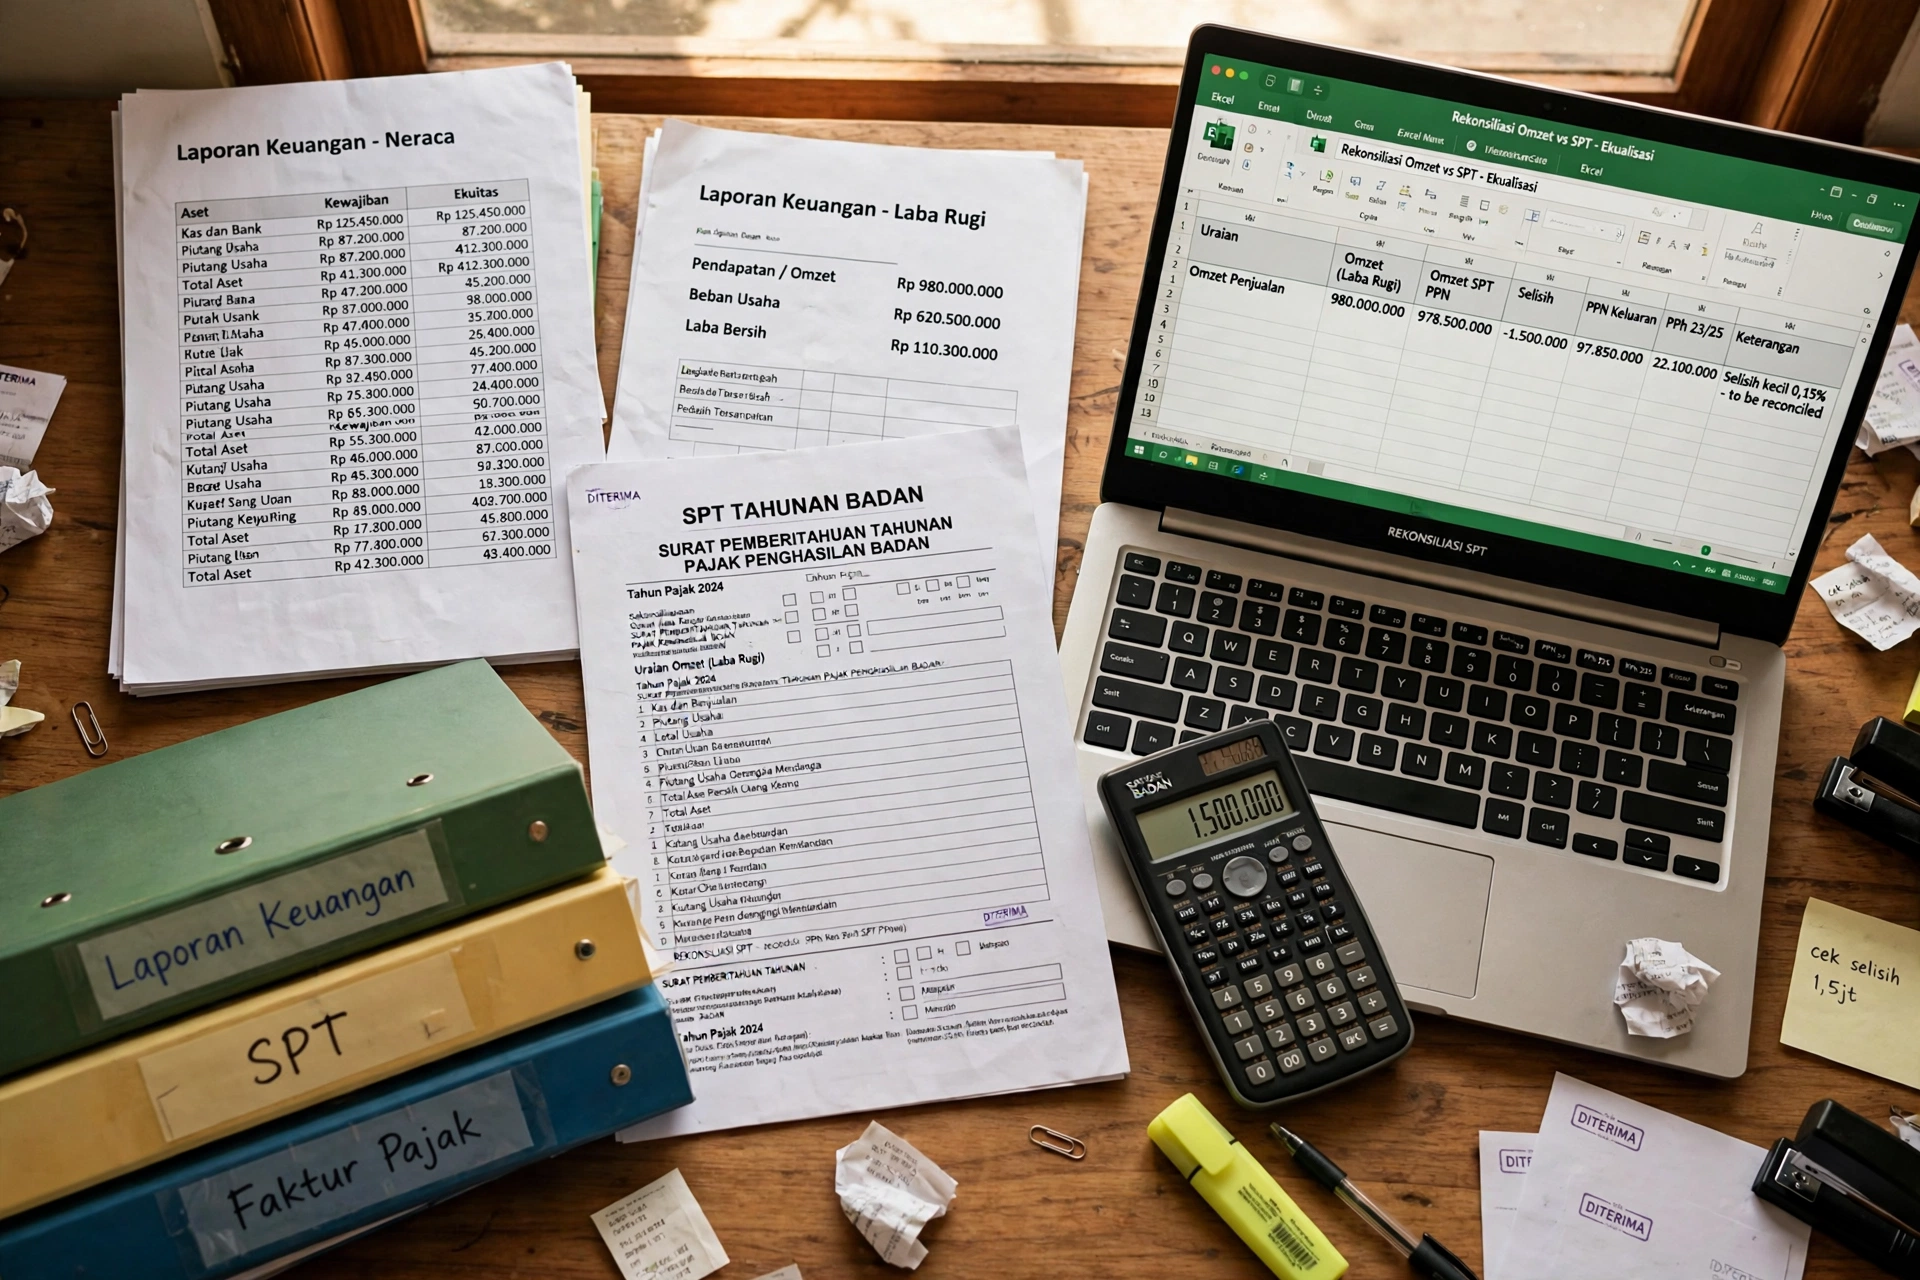
Ekualisasi pajak adalah proses pencocokan (matching) dan rekonsiliasi antara pos-pos pendapatan serta biaya yang tercatat dalam Laporan Keuangan komersial dengan objek pajak yang telah dilaporkan dalam SPT Masa (PPN dan PPh Potput) maupun SPT Tahunan PPh Badan.
Sederhananya, ekualisasi memastikan bahwa seluruh angka yang dilaporkan perusahaan kepada otoritas pajak saling konsisten dan memiliki benang merah yang logis. Jika terdapat perbedaan nominal, tim keuangan sudah memiliki kertas kerja penjelasan (reconciling items) yang sah sebelum dipertanyakan oleh pemeriksa pajak.
Mengapa Ekualisasi SPT Sangat Krusial bagi Perusahaan?
Dalam praktik pemeriksaan pajak maupun penelitian SP2DK oleh Account Representative (AR), teknik pengujian pertama yang hampir selalu digunakan adalah uji ekualisasi. Jika perusahaan tidak melakukannya terlebih dahulu, risiko berikut siap mengintai:
Selisih Omzet Dianggap Sebagai Penjualan yang Belum Dilaporkan
Ketika total Penyerahan Barang/Jasa di SPT Masa PPN dalam satu tahun lebih besar dibandingkan Peredaran Usaha (Omzet) di Laporan Laba Rugi—atau sebaliknya—pemeriksa pajak cenderung akan mengambil angka tertinggi sebagai dasar pengenaan pajak jika perusahaan gagal membuktikan penyebab selisihnya.
Koreksi Biaya Operasional karena Tidak Dipotong PPh
Setiap biaya yang menjadi objek pemotongan pajak (seperti biaya sewa, jasa konsultan, jasa manajemen, atau gaji karyawan) di Laporan Laba Rugi akan disandingkan dengan dasar pengenaan pajak (DPP) pada SPT Masa PPh Pasal 21, 23, 26, dan 4(2). Jika terdapat selisih yang tidak wajar, perusahaan berisiko terkena tagihan kurang bayar pajak potong-pungut beserta sanksi bunganya.
Menghemat Waktu dan Energi Saat Menghadapi SP2DK atau Pemeriksaan
Perusahaan yang rutin melakukan ekualisasi bulanan atau kuartalan tidak akan panik saat menerima surat dari KPP. Seluruh dokumen pendukung atas perbedaan waktu pengakuan pendapatan maupun perbedaan kurs sudah terdokumentasi rapi sejak awal.
3 Pos Utama Ekualisasi yang Wajib Dilakukan Perusahaan
Agar pengujian internal berjalan menyeluruh, fokuskan kertas kerja ekualisasi pada tiga area utama berikut:
Ekualisasi Peredaran Usaha (Omzet) dengan DPP PPN Keluaran
Bandingkan total pendapatan usaha pada Laporan Laba Rugi selama satu tahun buku dengan akumulasi penyerahan pada SPT Masa PPN (Masa Januari hingga Desember).
Penyebab Selisih yang Wajar- Perbedaan waktu (timing difference) antara pengakuan pendapatan secara akuntansi (saat barang dikirim/jasa selesai) dengan penerbitan Faktur Pajak.
- Selisih kurs mata uang asing antara kurs pembukuan (kurs tengah BI/kurs perusahaan) dengan Kurs Menteri Keuangan (KMK) yang digunakan pada Faktur Pajak.
- Penyerahan yang tidak terutang PPN, uang muka pelanggan (down payment) yang sudah dibuatkan faktur pajak namun belum diakui sebagai pendapatan, atau penjualan aktiva tetap (Pasal 16D UU PPN) yang masuk ke pos pendapatan lain-lain.
Ekualisasi Biaya Gaji & Kesejahteraan Karyawan dengan SPT Masa PPh Pasal 21
Sandingkan total beban gaji, tunjangan, bonus, THR, dan upah tenaga lepas di Laporan Laba Rugi maupun Harga Pokok Penjualan (HPP) dengan total penghasilan bruto yang dilaporkan pada SPT Masa PPh Pasal 21.
Penyebab Selisih yang Wajar- Adanya tunjangan dalam bentuk natura/kenikmatan tertentu yang dikecualikan dari objek PPh 21 sesuai ketentuan PMK terkini.
- Iuran jaminan sosial atau asuransi yang dibayarkan perusahaan tetapi tidak menambah penghasilan bruto karyawan.
- Pencadangan (accrual) biaya bonus atau tunjangan di akhir tahun buku yang baru akan dibayarkan pada tahun berikutnya.
Ekualisasi Biaya Jasa, Sewa, dan Bunga dengan SPT Masa PPh Pasal 23, 26, dan 4(2)
Cocokkan seluruh akun beban di neraca dan laba rugi yang berkaitan dengan pihak ketiga—seperti biaya sewa gedung/kendaraan, jasa teknik, jasa manajemen, jasa konsultan, royalti, hingga biaya bunga pinjaman—dengan objek pajak yang telah dilaporkan di SPT Unifikasi.
Penyebab Selisih yang Wajar- Transaksi dilakukan dengan Wajib Pajak yang memiliki Surat Keterangan Bebas (SKB) atau memanfaatkan skema PPh Final UMKM PP 55/2022 yang telah melampirkan surat keterangan terverifikasi.
- Biaya tersebut merupakan penggantian (reimbursement) murni yang dilengkapi faktur asli atas nama perusahaan dari pihak ketiga.
- Pembayaran jasa kepada Wajib Pajak Luar Negeri yang dilindungi oleh Perjanjian Penghindaran Pajak Berganda (P3B/Tax Treaty) dengan menyertakan Form DGT yang sah.
Langkah Praktis Menyusun Kertas Kerja Ekualisasi Sebelum Lapor SPT
Agar proses tutup buku tahunan berjalan mulus, terapkan alur kerja berikut:
Tarik Data Trial Balance (Neraca Saldo) Final
Pastikan seluruh jurnal penyesuaian akuntansi telah diinput sebelum menarik angka pendapatan dan biaya.
Rekapitulasi Seluruh SPT Masa dalam Satu Tahun
Susun tabel rekapitulasi SPT Masa PPN dan SPT Masa PPh Unifikasi dari masa Januari hingga Desember, termasuk jika terdapat SPT Pembetulan.
Identifikasi dan Kelompokkan Selisih
Buat kolom khusus untuk mencatat reconciling items (beda waktu, beda kurs, maupun objek non-pajak).
Lampirkan Bukti Pendukung pada Setiap Selisih
Pastikan setiap angka penjelas memiliki referensi nomor voucher jurnal, nomor faktur pajak, atau kontrak perjanjian yang jelas.
Kesimpulan
Ekualisasi SPT dan Laporan Keuangan bukan sekadar pekerjaan administratif tambahan menjelang pelaporan pajak tahunan, melainkan sistem peringatan dini (early warning system) bagi kesehatan kepatuhan pajak perusahaan. Dengan memastikan keselarasan antara pencatatan akuntansi dan pelaporan pajak sejak awal, perusahaan dapat meminimalkan risiko koreksi fiskal sekaligus menjaga arus kas tetap aman dari sanksi administrasi.
Pastikan Laporan Keuangan dan SPT Perusahaan Anda Selaras Sebelum Terlambat
Menyusun kertas kerja ekualisasi yang akurat membutuhkan ketelitian tinggi serta pemahaman mendalam atas standar akuntansi maupun regulasi perpajakan terbaru. Jangan biarkan selisih pencatatan menjadi celah koreksi saat pemeriksaan pajak.
Butuh Review Ekualisasi Pajak, Audit Kepatuhan (Tax Health Check), atau Pendampingan Pemeriksaan? Hubungi Mumtaz Consulting!
Tim konsultan pajak berlisensi di Mumtaz Consulting siap membantu perusahaan Anda melakukan review menyeluruh atas ekualisasi SPT Masa dan SPT Tahunan PPh Badan, menyusun kertas kerja rekonsiliasi fiskal, memastikan kesiapan sistem Coretax, hingga mendampingi penyelesaian SP2DK dan pemeriksaan pajak secara profesional.
Jadwalkan Konsultasi Perpajakan →Jaga keamanan kepatuhan pajak dan kesehatan finansial perusahaan Anda dengan fondasi pembukuan yang tertib dan pendampingan ahli yang terpercaya.